
GE Vernova订单积压1970亿美元,数据中心推高燃气轮机需求
美国能源设备巨头 GE Vernova 于10月28日公布2026年第三季度业绩。受数据中心用电需求的强力拉动,公司当季订单同比有机增长 96%,订单积压总额攀升至 1970亿美元。行业媒体 DCD 随后报道指出,数据中心已成为推动燃气轮机销售的重要力量。
核心数据
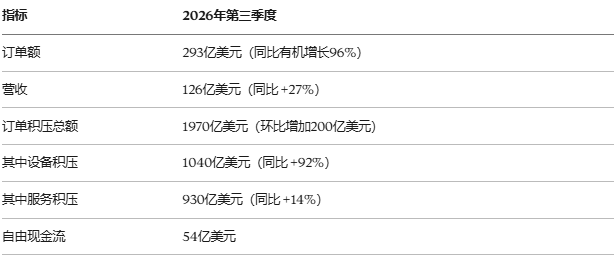
电力业务板块订单达218亿美元,同比有机增长178%。管理层预计,第四季度订单积压将突破 2000亿美元。
燃气轮机:一机难求
三季度,GE Vernova 新签11吉瓦(GW)燃气设备合同,其中8GW为产能预留协议、3GW为正式订单,当季发货5GW。燃气设备积压与产能预留合计从116GW增至 122GW,公司预计到2026年底签约总量至少达到 130GW。
CEO Scott Strazik 透露,公司燃气发电业务目前约有100家客户,分布在25个国家,其中约20%为数据中心客户,其余80%为传统电力客户。客户已经开始预订2032年的交付档期。
供不应求也带来了议价能力。Strazik 表示,2026年全年燃气设备订单的每千瓦价格较2025年上涨约50%;三季度订单价格比2025年四季度高出20%以上。为缓解交付压力,公司此前已提出扩产计划:2026年三季度实现年产20GW燃气轮机,2028年提升至24GW,并着手在2030年达到30GW。
90亿美元收购 Trench,补强电网设备
同期,GE Vernova 宣布以90亿美元从投资机构 Triton Partners 手中收购电网设备厂商 Trench,资金一半来自现金、一半来自债务,预计于2027年底完成交割。燃气轮机解决的是“发电”问题,而数据中心并网同样离不开变压器、高压设备等“输配电”环节,这笔收购瞄准的正是后者。
电力瓶颈如何传导到服务器租用
GE Vernova 的订单簿,是观察 AI 算力扩张的一面镜子:
新机房上线周期被拉长。 燃气轮机排期已延至2030年代初,而电网扩建往往需要十年以上。一些新建数据中心获得电力的时间,可能比采购芯片更久。
机房电力成本上升。 设备涨价、电力紧张最终会反映在机柜租金和托管价格中,高功率机柜尤其明显。
现场自建电源成为趋势。 越来越多的数据中心项目转向“表后”自建发电,以绕开电网接入的漫长排队。
过去选机房看线路和价格,现在还得看“电”。对服务器租用和托管客户来说,机房所在地的电力供应是否稳定、扩容是否有保障,正在直接影响价格走势和资源可得性。
SellBGP 的 香港服务器 部署于 HGC、WTT 等 T3+ 级数据中心,配备冗余供电与制冷;有自有设备的企业也可以选择 服务器托管 服务。在电力资源日益稀缺的大环境下,提前锁定稳定的机房资源,是业务长期运行的重要保障。