
AWS三季度营收460亿美元增39%,积压订单达5780亿美元
核心数据一览
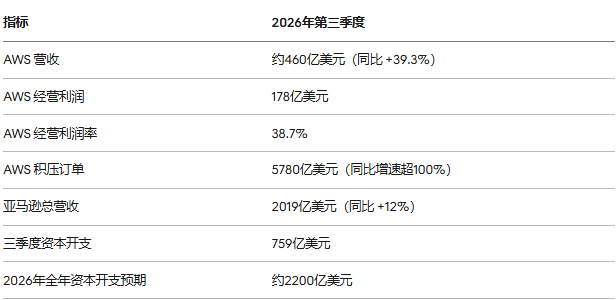
连续六个季度加速
亚马逊 CEO 安迪·贾西(Andy Jassy)在财报电话会上表示,AWS 的计划正在奏效。他透露,AWS 目前大约每14秒就安装一块 AI 加速芯片,而新上线的容量几乎刚装好就被客户用掉。除 AI 业务外,AWS 的核心计算与存储收入也录得多年来最快增速。
贾西还提到,即便内存等零部件成本走高、新增资本开支带来大量折旧,AWS 的 AI 业务利润率仍在快速改善。他给出的指引是:AWS 在2027年和2028年的营收增速都将 超过40%。
2200亿美元资本开支引发市场担忧
强劲的云业务并没有完全打消投资者的顾虑。三季度亚马逊资本开支达759亿美元,过去12个月的自由现金流为 -424亿美元。管理层维持2026年约2200亿美元的资本开支计划,并表示2027年的投入将“显著高于”今年。据部分媒体报道,财报公布后亚马逊股价一度下挫。
市场关注的焦点已经从“云需求是否旺盛”转向“巨额投入何时能转化为现金回报”。
三大云厂商三季度对比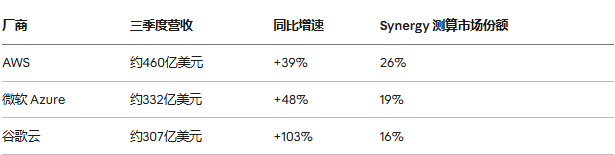
注:各厂商营收口径不同(谷歌云含 Workspace,微软 Azure 为财报披露的业务口径),市场份额为 Synergy Research Group 对云基础设施服务的估算。
AWS 仍然稳居全球第一,但增速落后于两位追赶者,市场份额被逐步蚕食。
对云服务器用户意味着什么
容量依然偏紧。 三家厂商都在提高资本开支,却仍然表示需求超过供给。GPU 实例与热门地域的资源,短期内可能继续需要排队或提前预留。
成本压力向下游传导。 贾西特意提到内存等零部件成本上升。存储芯片紧缺已推高服务器整机采购成本,云厂商和 IDC 服务商的定价都可能随之调整。
中小企业不必只盯着巨头。 对于网站、电商、游戏等常规业务,独立服务器或区域性云服务商在价格透明度、带宽成本和中国大陆访问速度上,往往更有优势。
超大规模云厂商的扩张,主要集中在 AI 训练与推理算力上;面向中国大陆及亚太用户的出海业务,更看重的是线路质量与稳定性。SellBGP 的 香港云服务器 标配 CTGNet/CN2 GIA 回国线路,美国云服务器 部署于洛杉矶 CoreSite LA2,适合与公有云组合使用:在公有云上跑 AI 与弹性任务,在独立服务器上承载稳定的核心业务。
声明:本文由SellBGP编辑部依据公开渠道信息独立撰写,转载请注明出处。